

Albert Einstein avrebbe definito l’interesse composto “l’ottava meraviglia del mondo” e “la forza più potente dell’universo”. E non aveva torto.
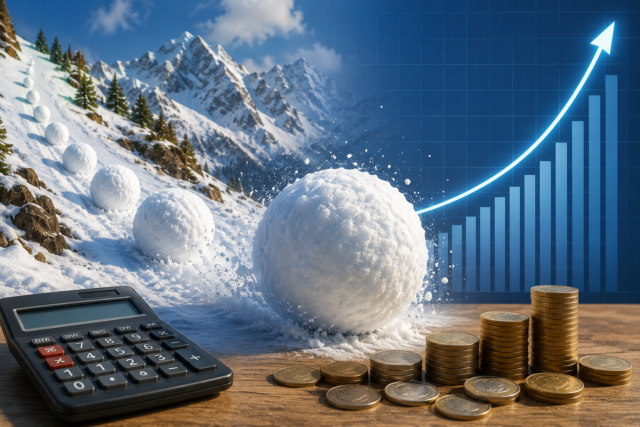
L’interesse composto è il meccanismo per cui gli interessi che guadagni sui tuoi investimenti generano a loro volta altri interessi-. È un effetto “a palla di neve” che, nel tempo, può trasformare piccoli risparmi in grandi patrimoni.
In questa guida, ti spiegheremo cos’è l’interesse composto, come funziona, perché è così potente e come puoi sfruttarlo per costruire la tua ricchezza.
Cos’è l’interesse composto
L’interesse composto deriva dal reinvestimento degli interessi guadagnati, che a loro volta generano altri interessi-.
Interesse semplice vs interesse composto
Interesse semplice: Gli interessi vengono calcolati solo sul capitale iniziale.
Interesse composto: Gli interessi vengono calcolati sul capitale iniziale PIÙ gli interessi già maturati.
Esempio: Investi 1.000 € al 10% annuo.
| Anno | Interesse semplice | Interesse composto |
| 1 | 1.100 € | 1.100 € |
| 2 | 1.200 € | 1.210 € |
| 3 | 1.300 € | 1.331 € |
| 5 | 1.500 € | 1.611 € |
| 10 | 2.000 € | 2.594 € |
| 20 | 3.000 € | 6.727 € |
| 30 | 4.000 € | 17.449 € |
Differenza dopo 30 anni: 13.449 € in più con l’interesse composto!
La formula dell’interesse composto
Formula: VF = CI × (1 + r)^n
Dove:
- VF = Valore Futuro
- CI = Capitale Iniziale
- r = tasso di interesse annuo (in decimale)
- n = numero di anni
Esempio: 1.000 € al 7% per 20 anni
VF = 1.000 × (1 + 0,07)^20 = 1.000 × 3,87 = 3.870 €
Il potere del tempo: perché iniziare presto è fondamentale
Il tempo è il fattore più importante nell’interesse composto. Più tempo hai, più l’effetto “palla di neve” lavora per te.
Esempio: Chi inizia prima vince
| Marco (inizia a 25 anni) | Luca (inizia a 35 anni) | |
| Versamento mensile | 200 € | 200 € |
| Anni di investimento | 40 anni | 30 anni |
| Capitale investito | 96.000 € | 72.000 € |
| Valore a 65 anni (6%) | 397.000 € | 200.000 € |
Marco, con soli 10 anni di vantaggio, ha quasi il doppio del patrimonio di Luca, pur avendo investito solo 24.000 € in più.
Morale: Il miglior momento per iniziare a investire è oggi. Il secondo miglior momento è domani.
L’effetto del tasso di rendimento
Anche piccole differenze nel tasso di rendimento possono fare una grande differenza nel lungo periodo.
Esempio: 10.000 € investiti per 30 anni
| Tasso annuo | Valore finale |
| 3% | 24.273 € |
| 5% | 43.219 € |
| 7% | 76.123 € |
| 9% | 132.677 € |
| 10% | 174.494 € |
Un differenziale del 2% (dal 5% al 7%) fa guadagnare quasi 33.000 € in più.
Come sfruttare l’interesse composto
- Inizia il prima possibile
Ogni anno che aspetti è un anno di interessi composti che perdi.
- Sii costante
Investi regolarmente, anche piccole somme. La costanza è più importante dell’importo.
- Reinvesti gli interessi
Non prelevare gli interessi. Lasciali lavorare per te.
- Scegli strumenti con buon rendimento
Azioni, ETF e fondi offrono rendimenti più alti nel lungo periodo rispetto a conti deposito e obbligazioni.
- Mantieni l’orizzonte temporale lungo
L’interesse composto funziona meglio su orizzonti di 10, 20 o 30 anni.
- Evita di prelevare
Ogni prelievo interrompe l’effetto “palla di neve”.
Esempi pratici di interesse composto
Esempio 1: Il risparmiatore costante
Dati:
- Versamento mensile: 300 €
- Durata: 30 anni
- Rendimento: 7% annuo
Risultato:
- Capitale investito: 108.000 €
- Valore finale: 340.000 €
- Interessi guadagnati: 232.000 €
Esempio 2: Il capitale iniziale
Dati:
- Capitale iniziale: 50.000 €
- Durata: 20 anni
- Rendimento: 6% annuo
Risultato:
- Capitale investito: 50.000 €
- Valore finale: 160.000 €
- Interessi guadagnati: 110.000 €
Esempio 3: La combinazione vincente
Dati:
- Capitale iniziale: 10.000 €
- Versamento mensile: 500 €
- Durata: 25 anni
- Rendimento: 7% annuo
Risultato:
- Capitale investito: 160.000 €
- Valore finale: 490.000 €
- Interessi guadagnati: 330.000 €
La regola del 72
La regola del 72 è un metodo semplice per stimare quanto tempo ci vuole per raddoppiare il proprio capitale con un dato tasso di rendimento.
Formula: Anni per raddoppiare = 72 ÷ tasso di rendimento
Esempi:
- Tasso 3% → 72 ÷ 3 = 24 anni
- Tasso 6% → 72 ÷ 6 = 12 anni
- Tasso 8% → 72 ÷ 8 = 9 anni
- Tasso 10% → 72 ÷ 10 = 7,2 anni
L’interesse composto nella vita reale
Warren Buffett e l’interesse composto
Warren Buffett, uno degli investitori più ricchi del mondo, ha costruito la sua fortuna grazie all’interesse composto. Ha iniziato a investire a 11 anni e ha mantenuto una disciplina ferrea per oltre 70 anni.
Il suo segreto: “La mia ricchezza è il risultato di essere nato in America, di alcuni geni, e dell’interesse composto.”
La storia del risparmiatore americano
Un dipendente americano ha investito 100 $ al mese per 40 anni in un fondo azionario con rendimento medio del 10%. Alla fine:
- Capitale investito: 48.000 $
- Valore finale: 632.000 $
- Interessi guadagnati: 584.000 $
I 5 errori da evitare con l’interesse composto
- Iniziare troppo tardi
Ogni anno di ritardo riduce significativamente il risultato finale.
- Prelevare gli interessi
Prelevare gli interessi interrompe l’effetto composto.
- Scegliere rendimenti troppo bassi
Conti deposito e obbligazioni offrono rendimenti che a malapena battono l’inflazione.
- Non essere costanti
Investire 500 € per 10 anni è meglio che investire 5.000 € una volta sola.
- Lasciare i soldi sul conto corrente
Il conto corrente non paga interessi. L’inflazione erode il potere d’acquisto del denaro.
Domande frequenti
Cos’è l’interesse composto?
L’interesse composto è il meccanismo per cui gli interessi guadagnati generano a loro volta altri interessi-.
Come si calcola l’interesse composto?
Si calcola con la formula VF = CI × (1 + r)^n, dove VF è il valore futuro, CI il capitale iniziale, r il tasso di interesse e n il numero di anni.
Perché l’interesse composto è così potente?
Perché crea un effetto “palla di neve”: più tempo passa, più gli interessi generano altri interessi, accelerando la crescita del capitale.
Qual è il miglior investimento per sfruttare l’interesse composto?
Gli ETF azionari globali offrono un buon equilibrio tra rendimento (storicamente 5-8% annuo) e rischio.
Quanto tempo serve per raddoppiare il capitale con l’interesse composto?
Con la regola del 72: 72 ÷ tasso di rendimento. Al 7%, servono circa 10,3 anni.
Conclusione
L’interesse composto è una delle forze più potenti nel mondo della finanza. È il meccanismo che trasforma piccoli risparmi in grandi patrimoni, a patto di avere tempo, disciplina e costanza.
La chiave per sfruttare l’interesse composto è:
- Iniziare il prima possibile
- Investire regolarmente
- Reinvestire gli interessi
- Mantenere un orizzonte lungo
- Non prelevare
Ricorda: il tempo è il tuo miglior alleato. Anche 100 € al mese, investiti con costanza per 30-40 anni, possono diventare centinaia di migliaia di euro.
Inizia oggi. Il te del futuro ti ringrazierà.
Articoli correlati
- Come costruire un patrimonio: guida completa
- PAC: guida completa al Piano di Accumulo del Capitale
- Come investire 10.000 euro nel 2026
- Come vivere di rendita: quanti soldi servono