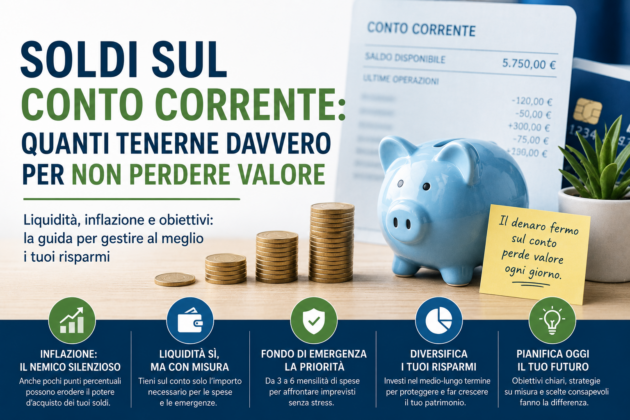
Tenere troppi soldi fermi sul conto corrente è davvero una buona idea?
Per molti, la risposta sembra scontata: più liquidità significa più sicurezza. Sapere di avere una certa somma disponibile in qualsiasi momento trasmette tranquillità e protezione dagli imprevisti. Ma questa sicurezza ha un prezzo — e spesso è più alto di quanto si immagini.
Negli ultimi anni, con l’aumento dell’inflazione e i tassi di interesse spesso bassi, lasciare grandi quantità di denaro sul conto corrente può significare, di fatto, perdere potere d’acquisto. I soldi restano lì, immobili, mentre il loro valore reale diminuisce lentamente nel tempo.
Allo stesso tempo, però, non avere liquidità sufficiente può essere rischioso. Un imprevisto, una spesa urgente o una perdita temporanea di reddito possono mettere in difficoltà anche chi ha investimenti solidi ma poco accessibili.
La vera domanda, quindi, non è se tenere soldi sul conto, ma quanti tenerne. Trovare il giusto equilibrio tra sicurezza e crescita è una delle sfide più importanti nella gestione delle finanze personali.
In questo articolo analizzeremo qual è la quantità ideale da mantenere sul conto corrente, quali rischi comporta l’eccesso di liquidità e quali alternative esistono per far lavorare meglio il proprio denaro.
Fondo di emergenza e importanza della liquidità
Quando si parla di quanti soldi tenere sul conto corrente, il punto di partenza è sempre lo stesso: il fondo di emergenza. Si tratta di una riserva di denaro facilmente accessibile, pensata per affrontare imprevisti senza dover ricorrere a debiti o disinvestimenti affrettati.
La regola più diffusa suggerisce di mantenere una somma pari a 3-6 mesi di spese essenziali. Questo significa calcolare quanto si spende ogni mese per vivere — affitto o mutuo, bollette, cibo, trasporti — e moltiplicare quella cifra per tre o sei. Ad esempio, se le tue spese mensili sono di 1.500 euro, il fondo ideale dovrebbe essere compreso tra 4.500 e 9.000 euro.
Ma perché è così importante avere questa liquidità?
La risposta è semplice: protezione. La vita finanziaria non è lineare. Possono verificarsi eventi imprevisti come la perdita del lavoro, spese mediche, riparazioni urgenti o problemi familiari. In queste situazioni, avere denaro immediatamente disponibile permette di affrontare il problema senza stress e senza compromettere il proprio equilibrio economico.
Un altro aspetto fondamentale è la flessibilità. A differenza degli investimenti, che possono richiedere tempo per essere liquidati o essere soggetti a oscillazioni di mercato, il denaro sul conto corrente è disponibile subito. Questo lo rende uno strumento insostituibile per gestire l’incertezza.
Tuttavia, il fondo di emergenza non deve essere visto come un obiettivo statico, ma come una base da adattare alla propria situazione. Chi ha un lavoro stabile potrebbe sentirsi più tranquillo con tre mesi di riserva, mentre chi ha un reddito variabile o una famiglia a carico potrebbe preferire una copertura più ampia.
Inoltre, è importante distinguere tra liquidità utile e liquidità in eccesso. Il fondo di emergenza rappresenta la prima: una sicurezza necessaria. Tutto ciò che supera questa soglia, invece, richiede una valutazione più attenta.
In sintesi, avere soldi sul conto corrente non è solo una scelta prudente, ma una componente fondamentale di una buona gestione finanziaria. Il punto chiave è capire quanta liquidità serve davvero — e cosa fare con il resto.
I rischi di tenere troppi soldi sul conto e le alternative
Se avere una riserva di liquidità è fondamentale, accumulare troppi soldi sul conto corrente può trasformarsi in una scelta controproducente. Il motivo principale è uno, spesso invisibile ma costante: l’inflazione.
Quando i prezzi aumentano nel tempo, il valore reale del denaro diminuisce. Questo significa che, anche se il saldo sul conto resta invariato, il potere d’acquisto si riduce. In altre parole, con gli stessi soldi si può comprare meno rispetto al passato. È un fenomeno lento, ma inesorabile. Tenere 20.000 o 30.000 euro fermi sul conto per anni equivale, di fatto, a perdere valore senza accorgersene.
A questo si aggiunge un secondo problema: i mancati guadagni. Il denaro non investito è denaro che non lavora. Esistono strumenti finanziari che, pur con diversi livelli di rischio, permettono di far crescere il capitale nel tempo. Rinunciare completamente a queste opportunità significa perdere potenziale rendimento, soprattutto sul lungo periodo.
Questo non significa, ovviamente, che tutto il denaro debba essere investito. Il punto è trovare un equilibrio tra sicurezza e crescita. Una volta coperto il fondo di emergenza, è possibile valutare diverse alternative per il capitale in eccesso.
Una delle soluzioni più semplici e a basso rischio è il conto deposito. Si tratta di uno strumento che permette di ottenere un rendimento, seppur contenuto, mantenendo un buon livello di sicurezza. Alcuni conti deposito vincolati offrono tassi più interessanti, a fronte però di una minore liquidità immediata.
Un altro approccio è quello degli investimenti graduali, come i piani di accumulo (PAC). Questo metodo consente di investire piccole somme nel tempo, riducendo il rischio legato alle oscillazioni del mercato. È particolarmente adatto a chi non vuole esporsi troppo ma desidera iniziare a far crescere il proprio capitale.
Per chi ha una maggiore propensione al rischio e un orizzonte temporale lungo, esistono anche strumenti come ETF, fondi comuni o altri asset finanziari. In questi casi, è sempre consigliabile informarsi adeguatamente o affidarsi a un consulente.
Infine, è importante considerare che tenere troppa liquidità può avere anche un effetto psicologico: la sensazione di avere sempre denaro disponibile può incentivare spese impulsive o poco pianificate.
In sintesi, lasciare una quantità eccessiva di denaro sul conto corrente non è una strategia neutra: comporta un costo, anche se non immediatamente visibile. La soluzione non è eliminare la liquidità, ma utilizzarla in modo intelligente, mantenendo una parte per la sicurezza e destinando il resto a strumenti che possano generare valore nel tempo.
FAQ – Domande frequenti sui soldi sul conto corrente
- Quanti soldi dovrei tenere sul conto corrente?
In generale, è consigliabile mantenere una somma pari a 3-6 mesi di spese essenziali. Il resto può essere destinato ad altre soluzioni più produttive. - È rischioso avere troppi soldi sul conto?
Sì, nel lungo periodo. L’inflazione riduce il potere d’acquisto e si perdono opportunità di guadagno che altri strumenti potrebbero offrire. - Meglio tenere tutto liquido per sicurezza?
No. La sicurezza è importante, ma tenere tutto fermo non è efficiente. Serve un equilibrio tra liquidità e investimenti. - Il conto deposito è sicuro?
Sì, se si sceglie una banca affidabile e si rientra nei limiti di garanzia (in Europa fino a 100.000 euro per depositante). È una soluzione a basso rischio. - Posso investire anche piccole somme?
Assolutamente sì. Strumenti come i piani di accumulo (PAC) permettono di iniziare anche con cifre contenute. - Quando dovrei iniziare a investire?
Dopo aver costruito un fondo di emergenza. Prima la sicurezza, poi la crescita. - Tenere soldi sul conto aiuta a evitare debiti?
Sì, avere liquidità disponibile riduce il rischio di dover ricorrere a prestiti o carte di credito in caso di imprevisti. - L’inflazione incide davvero così tanto?
Sì. Anche un’inflazione moderata, nel tempo, può ridurre significativamente il valore reale dei tuoi risparmi.
Conclusione
La gestione del denaro sul conto corrente non è una questione di “tanto o poco”, ma di equilibrio. Avere liquidità è fondamentale per affrontare imprevisti e vivere con serenità, ma accumularne troppa senza una strategia può diventare un limite alla crescita finanziaria.
Il punto di partenza resta sempre lo stesso: costruire un fondo di emergenza solido, calibrato sulle proprie esigenze. Una volta raggiunta questa sicurezza, è importante fare un passo in più e chiedersi come far lavorare il denaro in modo intelligente.
Tra conti deposito, investimenti graduali e strumenti finanziari più evoluti, le alternative non mancano. La scelta dipende dagli obiettivi, dal livello di rischio che si è disposti a tollerare e dall’orizzonte temporale.
In definitiva, la vera ricchezza non sta nel tenere i soldi fermi, ma nel saperli gestire. Perché il denaro, quando è guidato da consapevolezza e strategia, può diventare uno strumento potente per costruire stabilità e libertà nel tempo.